

Assurance habitation et aménagements extérieurs : repère ce qui est vraiment couvert
Une maison peut changer beaucoup sans que son contrat d’assurance bouge d’un millimètre. À Capbreton comme ailleurs, une terrasse devient le coin des repas d’été, un jardin accueille un potager, puis un bassin ou une pergola vient compléter l’ensemble. Ces aménagements ont une valeur bien réelle, mais ils ne suivent pas automatiquement la couverture du salon et de la cuisine.
| Peu de temps ? Voilà ce qu’il faut retenir : | |
|---|---|
| ✅ Terrasse et pergola | Vérifie si elles sont assurées comme partie du bâtiment, dépendance ou équipement extérieur. |
| ✅ Piscine | Fais confirmer par écrit la couverture du bassin, du local technique et des accessoires. |
| ✅ Jardin et clôture | Regarde les plafonds, les événements garantis et les exclusions, pas seulement le nom de l’option. |
| ✅ Après des travaux | Déclare les nouveaux aménagements et conserve factures et photos. |
Une multirisque habitation protège d’abord le logement et, selon ses clauses, son contenu contre des risques comme l’incendie, le dégât des eaux ou la tempête. Elle comprend généralement une responsabilité civile pour les dommages que les membres du foyer peuvent causer à autrui. Mais protéger la maison ne signifie pas indemniser tout ce qui se trouve sur la parcelle : les biens dehors répondent souvent à des définitions, des plafonds et des exclusions distincts.
Imagine une maison dont les propriétaires ont posé une terrasse en bois, installé une serre et remplacé le portail depuis leur souscription. Le montant assuré et la liste des dépendances sont peut-être restés identiques. Après un coup de vent, ils découvrent alors que la serre n’était pas déclarée et que le mobilier laissé sur la terrasse relevait d’un capital extérieur limité. Le problème n’est pas forcément l’absence totale de garantie : c’est parfois l’écart entre la maison décrite au contrat et celle qui existe aujourd’hui.
Conditions particulières : le document à ouvrir avant de comparer les prix
Commence par les conditions particulières. Elles indiquent les biens déclarés, certaines surfaces, les options choisies et les capitaux assurés. Complète cette lecture avec les conditions générales, qui détaillent les événements couverts, les franchises et les exclusions. Si une formule annonce « aménagements extérieurs », cherche ce qu’elle entend précisément par là : terrasse fixée au sol, pergola indépendante, mobilier, arbres ou murs de clôture ?
Pour faire le tri sans jargon, dessine mentalement trois cercles autour de la maison. Le premier réunit les ouvrages attachés au bâtiment ; le deuxième, les dépendances séparées comme un garage ou un abri ; le troisième, les biens exposés dans le jardin. Cette méthode aide à comprendre pourquoi deux objets proches — un store fixé à la façade et un parasol posé juste dessous — peuvent recevoir des réponses différentes après le même orage.
Un autre réflexe utile consiste à distinguer le dommage à ton bien de ta responsabilité envers quelqu’un d’autre. Si une branche de ton arbre tombe sur la clôture du voisin, la question n’est pas identique à celle d’une branche qui écrase ton propre salon de jardin. Les causes du sinistre, les garanties mobilisables et les justificatifs demandés peuvent varier. Pour replacer chaque protection dans son contexte, tu peux consulter ce guide sur les garanties d’assurance habitation.
Enfin, ne lis pas un contrat uniquement à travers sa cotisation mensuelle. Une formule économique peut convenir à une petite cour sans installation coûteuse, mais devenir moins intéressante pour un terrain avec bassin et cuisine d’été. À l’inverse, multiplier les options sans regarder les plafonds et les franchises n’apporte pas forcément une protection utile. La bonne question est simple : qu’est-ce qui te coûterait vraiment cher à réparer ou à remplacer dehors ? La terrasse fournit souvent une première réponse.
Terrasse, pergola et cuisine d’été : protège les ouvrages que tu utilises vraiment
Une terrasse reçoit les repas de famille, les pots de basilic et parfois une cuisine d’été entière. Pourtant, aux yeux d’un assureur, ce lieu convivial est surtout un ensemble d’ouvrages : dalle, revêtement, structure porteuse, garde-corps, store ou pergola. La façon dont ces éléments sont construits et rattachés à la maison peut changer leur traitement. Une terrasse attenante n’est pas nécessairement assurée comme une plateforme indépendante au fond du jardin.
Prenons une terrasse carrelée qui prolonge directement le séjour. Selon le contrat, elle peut entrer dans le périmètre du bâtiment pour certains événements. Si une pergola autoportante se trouve quelques mètres plus loin, elle peut relever d’une garantie « dépendances » ou « aménagements extérieurs ». Rien n’est universel : seul le libellé de ta police permet de savoir ce qui s’applique chez toi, y compris lorsque les deux constructions figurent sur la même photo.
Décrire les travaux pour éviter les angles morts de l’assurance terrasse
Après un chantier, note la surface, les matériaux et le mode de fixation de chaque installation. Une plateforme en bois sur plots, une dalle maçonnée et une terrasse surélevée avec escalier ne présentent pas exactement les mêmes caractéristiques. Si tu ajoutes une pergola bioclimatique ou une cuisine d’été avec évier et alimentation électrique, signale également ces équipements. Il ne s’agit pas de rédiger un dossier technique interminable : quelques informations exactes permettent à l’assureur de classer correctement le bien.
Garde les devis, factures et photos prises une fois les travaux terminés. Après une tempête, ces pièces montrent ce qui existait avant le dommage et aident à établir la valeur des ouvrages. Elles deviennent particulièrement utiles si une partie a été construite plusieurs années après la maison. Demande aussi comment s’applique la vétusté : une indemnisation peut tenir compte de l’âge et de l’état du bois, du composite ou d’un store, même si le sinistre lui-même est garanti.
Les situations concrètes révèlent vite les nuances. Une rafale arrache la toile du store mais ne touche pas la structure : les deux composants sont-ils couverts de la même manière ? Une branche casse une pergola, puis endommage la cuisine d’été placée dessous : existe-t-il un plafond commun pour l’ensemble ? Un feu de barbecue se propage à une terrasse en bois : quelles conditions s’appliquent à l’ouvrage et au mobilier posé dessus ? Ces questions méritent une réponse avant le sinistre, pas au moment de chiffrer les réparations.
Dans les Landes, où les espaces de vie s’ouvrent volontiers sur le jardin, une installation extérieure sert parfois presque autant que la pièce attenante. Cette utilisation quotidienne peut faire oublier qu’une table mobile, un plan de travail fixé au mur et une pergola indépendante sont trois biens différents pour l’assurance. Une photo d’ensemble est pratique, mais un petit inventaire par élément l’est encore davantage.
Regarde enfin la franchise applicable aux événements climatiques et les éventuelles exigences d’entretien. Un ouvrage fragilisé depuis longtemps ne pose pas la même question qu’une installation en bon état endommagée soudainement. Si des travaux sur la façade accompagnent ton projet, les conseils consacrés à l’isolation extérieure et au confort rappellent aussi l’intérêt de documenter les transformations du logement. Une terrasse bien déclarée reste une terrasse plus facile à identifier et à indemniser selon les garanties souscrites.
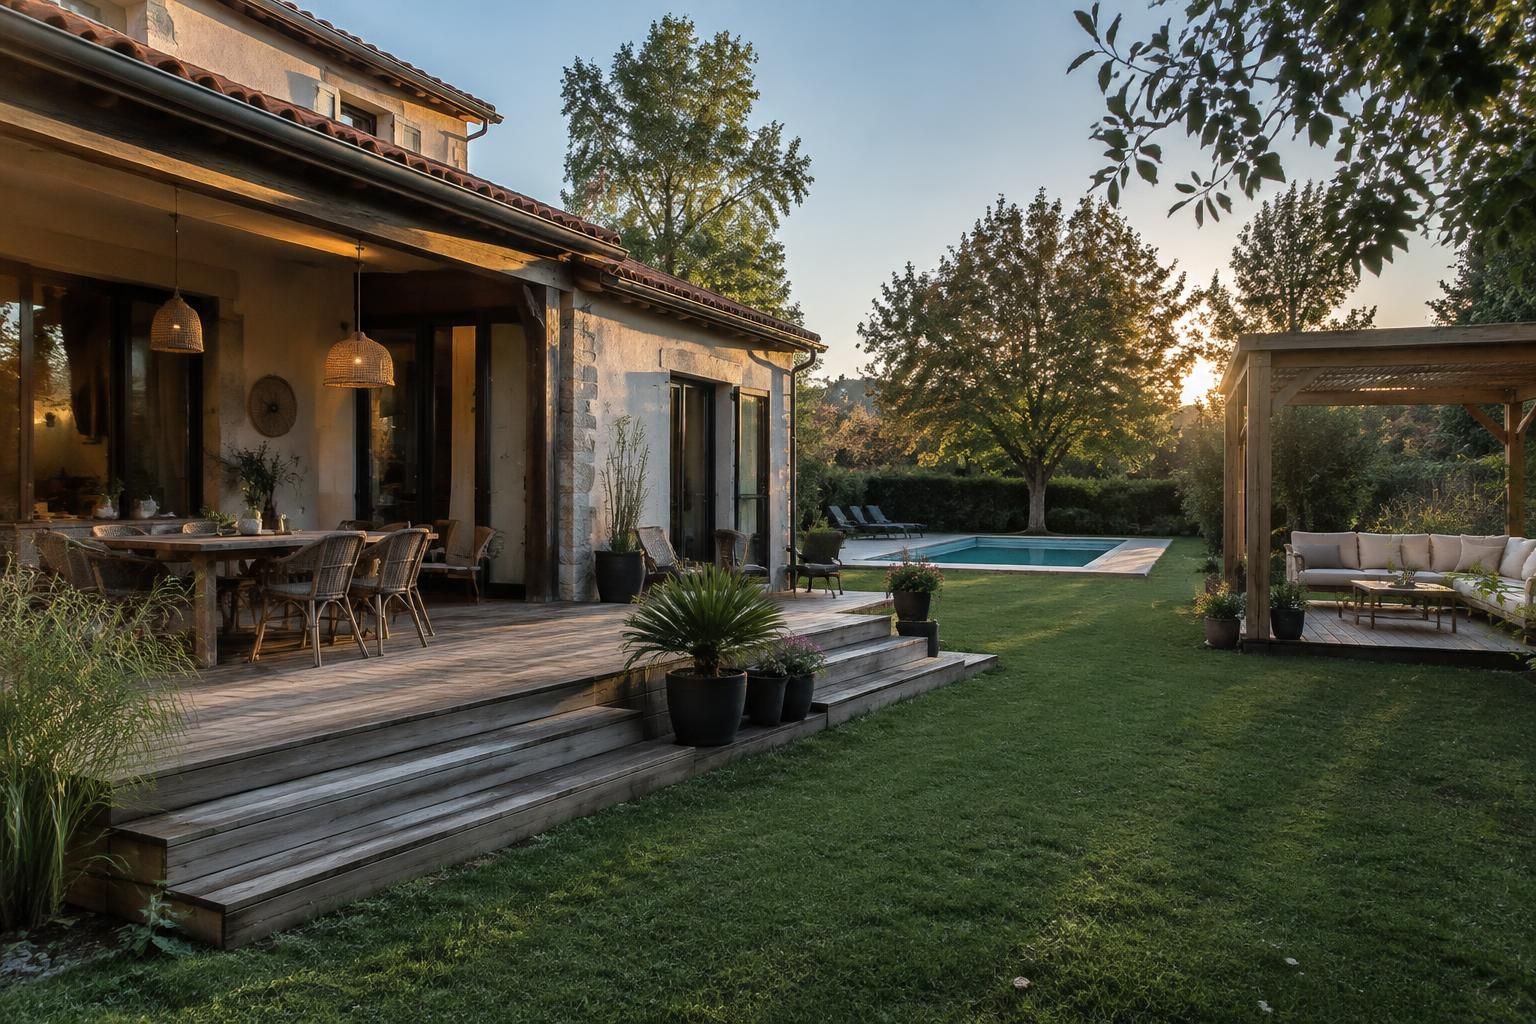
Une fois les ouvrages fixes repérés, le bassin mérite une vérification à part : ses équipements et les risques liés à son usage ne répondent pas tous à la même garantie.
Assurance piscine : distingue les dommages au bassin de la responsabilité civile
Une piscine apporte de beaux moments dehors, mais elle concentre aussi plusieurs risques dans un espace réduit. Le bassin peut être endommagé, le matériel technique peut tomber en panne après un événement garanti et une personne peut se blesser à proximité. Ces trois situations ne relèvent pas automatiquement d’une seule « assurance piscine ». C’est la raison pour laquelle une déclaration précise est si importante, même lorsque la maison est déjà couverte par une multirisque habitation.
Bassin, liner, pompe et abri : vérifie chaque équipement
Commence par décrire l’installation réelle : piscine enterrée ou hors-sol, bassin permanent ou démontable, local technique, pompe, système de filtration, volet, abri et robot. Selon les assureurs, ces éléments peuvent appartenir à des catégories différentes. Une option peut couvrir la structure du bassin sans indemniser tous les accessoires mobiles, ou prévoir un plafond particulier pour le matériel. Le terme « piscine incluse » ne suffit donc pas : demande la liste des biens assurés et les dommages pris en charge.
Une recherche de fuite illustre bien ce besoin de précision. Le coût ne vient pas seulement de l’eau perdue : il peut comprendre la localisation du problème, l’ouverture d’une zone, la réparation puis la remise en état. De même, un local technique inondé après un orage pose des questions distinctes pour les murs, la pompe et les équipements électriques. Vérifie ce que prévoit le contrat pour le gel, la tempête, le vandalisme, le choc et les fuites, sans supposer qu’un événement couvert pour le logement l’est aussi pour le bassin.
La piscine hors-sol appelle une attention particulière. Un petit modèle démonté chaque automne ne sera pas nécessairement décrit comme une installation permanente, tandis qu’un grand bassin laissé en place avec terrasse et filtration fixe peut appeler une déclaration différente. Plutôt que de deviner la catégorie retenue, transmets ses caractéristiques à l’assureur et demande une confirmation écrite. Pour une piscine creusée, cette démarche est tout aussi utile, notamment après l’ajout d’un abri ou d’un volet.
Accident près de l’eau : responsabilité civile et sécurité sont deux sujets distincts
Si un invité se blesse chez toi, la responsabilité civile de l’assurance habitation peut intervenir selon les circonstances et les clauses du contrat. Elle ne répare pas pour autant une pompe cassée ou un liner déchiré : ces dommages concernent tes propres biens. La distinction paraît évidente sur le papier, mais elle se brouille facilement lorsqu’un même incident touche à la fois une personne et une installation.
La sécurité constitue encore un autre volet. En France, les piscines privées enterrées ou semi-enterrées concernées par la réglementation doivent disposer d’un dispositif de sécurité normalisé adapté, parmi les solutions prévues par les textes. Vérifie les obligations applicables à ton bassin et veille à utiliser correctement le dispositif installé. Une alarme, une barrière, une couverture ou un abri ne remplacent ni la surveillance des enfants ni une garantie dommages adaptée.
Avant l’ouverture de la saison, photographie le bassin et ses équipements, retrouve les factures importantes et relis les consignes de mise hors gel. Si tu modifies l’installation, fais actualiser sa description. Tu peux ensuite comparer les formules avec un comparateur d’assurance habitation pour une maison, en regardant les plafonds, les franchises et les exclusions autant que le prix. Une faible différence de cotisation pèse peu face au remplacement d’un équipement non assuré.
Pour mieux visualiser les points à vérifier, une recherche vidéo ciblée peut compléter la lecture du contrat, sans s’y substituer.
Le bon réflexe pour le bassin : obtenir une réponse écrite, équipement par équipement. Le jardin qui l’entoure mérite ensuite le même niveau d’attention, même si ses biens sont moins spectaculaires.
Assurance jardin : fais compter les végétaux, le mobilier et les équipements mobiles
Un jardin se construit souvent petit à petit. Deux arbres fruitiers, une haie, une table familiale, un barbecue, des carrés potagers et quelques fauteuils finissent par représenter une dépense importante. Comme les achats sont étalés, leur valeur totale passe facilement sous le radar du contrat. Pourtant, le mobilier dehors et les végétaux ne bénéficient pas forcément des mêmes garanties que les meubles rangés dans la maison.
Imagine un jardin aménagé autour d’une longue table pour les repas d’été. Après un épisode de grêle, les sièges sont abîmés, la serre est cassée et plusieurs plantations doivent être remplacées. Même si l’événement climatique est garanti pour le bâtiment, chaque poste peut relever d’une règle différente : capital mobilier extérieur, option jardin, garantie dépendance pour la serre ou exclusion concernant certains végétaux. Un seul épisode peut donc donner lieu à plusieurs réponses d’assurance.
Mobilier extérieur : dresse un inventaire léger, mais utile
Prends quelques photos générales, puis des clichés des achats les plus coûteux : table, salon de jardin, plancha, jeux, outillage ou matériel de potager. Note les marques et conserve les factures lorsqu’elles sont disponibles. Cet inventaire n’a pas besoin d’être parfait pour aider à décrire les biens après un sinistre. Il permet aussi de comparer leur valeur au plafond prévu par une éventuelle garantie « mobilier extérieur ».
Le vol mérite une lecture attentive. Certains contrats limitent la protection aux biens placés dans un local fermé, à ceux fixés au sol ou aux vols répondant à des conditions précises. Une tondeuse dans un abri déclaré, un robot de piscine près du bassin et des fauteuils laissés sur la terrasse ne sont donc pas nécessairement couverts de la même façon. Avant la belle saison, demande où chaque équipement doit être rangé pour respecter les conditions de ton contrat.
Arbres, potager et serre : identifie ce qui relève réellement de l’option jardin
Les végétaux exigent une autre approche. Une formule peut indemniser certains dommages causés par la tempête tout en excluant la maladie, le vieillissement ou un défaut d’entretien. Elle peut aussi fixer un plafond global ou des limites par arbre. Si tu as investi dans des arbres déjà développés, le coût de remplacement peut être bien supérieur à celui d’un jeune plant : vérifie comment l’indemnisation est calculée, plutôt que de supposer que « jardin couvert » signifie remplacement à l’identique.
Le potager invite à garder les pieds sur terre. Quelques tomates, herbes aromatiques et courgettes représentent surtout du plaisir et du temps passé ; une grande serre équipée, elle, peut avoir une valeur matérielle notable. Fais la différence entre la structure, les outils, les plantations et la récolte. Cette distinction aide à demander les bonnes garanties sans payer pour une option qui ne répondrait pas à tes besoins.
Il faut aussi penser aux voisins. Un arbre qui tombe sur ton propre mobilier ne pose pas la même question qu’un arbre qui endommage leur toiture. Dans le second cas, les circonstances et une éventuelle responsabilité entrent en jeu ; un entretien régulier et des photos de l’état du terrain peuvent être utiles. En présence de dégâts causés par des animaux ou de problèmes d’entretien, ne suppose pas qu’une option jardin interviendra : ces situations obéissent à d’autres règles. Pour certains désagréments près de la maison, les informations sur les risques liés aux rats autour d’une habitation aident à distinguer prévention et assurance.
Une fois le mobilier et les plantations recensés, ajuste l’option au jardin réel, pas à un jardin imaginaire. Une couverture utile protège d’abord les postes dont la perte pèserait réellement sur ton budget. Reste à examiner la limite du terrain et les bâtiments séparés, souvent oubliés lors de ce tour d’horizon.
Clôture, portail et dépendances : évite les oublis au moment de renouveler ton contrat
Le portail ferme le terrain, l’abri garde les outils, le garage séparé accueille parfois vélos et matériel de bricolage. Ces éléments paraissent familiers, mais leur statut dans l’assurance habitation n’est pas toujours évident. Une clôture, un mur de séparation et une dépendance non attenante peuvent avoir des garanties et des plafonds différents. C’est particulièrement important après des travaux réalisés plusieurs années après la souscription.
Un véhicule percute ton portail : faut-il mobiliser la responsabilité du conducteur, une garantie dommages de ton contrat, ou les deux selon la situation ? Une tempête arrache plusieurs panneaux de clôture : les clôtures figurent-elles parmi les biens assurés pour cet événement ? La réponse dépend des faits et des clauses. Cherche explicitement les mots « clôture », « portail » et « mur extérieur » dans les documents, puis note les exclusions et la franchise éventuelle. La recherche d’une assurance habitation clôture n’a de sens que si elle mène à ces précisions concrètes.
Déclare les dépendances selon leur surface, leur contenu et leur usage
Un abri où reposent deux outils de jardin ne présente pas le même enjeu qu’un atelier équipé ou qu’un garage rempli de vélos. Vérifie si la dépendance apparaît dans les conditions particulières, avec la bonne surface et le bon usage. Regarde ensuite séparément la protection de sa structure et celle des biens qui s’y trouvent. Un capital pour le bâtiment ne signifie pas automatiquement que tout son contenu est couvert à la même hauteur.
La même vigilance s’applique si tu ajoutes des équipements sur le terrain ou sur une toiture. Des panneaux solaires, par exemple, doivent être signalés pour que leur installation et leur valeur soient prises en compte selon le contrat. Si tu as un doute sur une dépendance transformée ou sur un équipement récent, une question écrite à l’assureur vaut mieux qu’une interprétation approximative d’une brochure.
Une méthode courte pour contrôler ton assurance habitation extérieure
- 📝 Ouvre les conditions particulières et relève les dépendances, les options et les capitaux assurés.
- 🔎 Cherche « terrasse », « piscine », « jardin », « clôture », « portail » et « mobilier extérieur » dans les documents contractuels.
- 📸 Fais le tour du terrain avec ton téléphone : photographie chaque ouvrage et les équipements de valeur.
- 💶 Note pour chaque bien les événements couverts, le plafond, la franchise et les principales exclusions.
- ✉️ Envoie tes questions restantes à l’assureur et conserve ses réponses écrites.
Cette vérification permet aussi de comparer deux devis sans se laisser guider uniquement par le tarif affiché. Une formule peut offrir un plafond confortable pour les dépendances, mais une protection limitée pour le bassin ; une autre peut mieux couvrir le jardin tout en appliquant une franchise plus élevée. Si tu envisages de changer de contrat, ce point de repère sur l’assurance habitation en ligne peut t’aider à organiser la comparaison. Relis toujours les documents de la formule choisie avant de signer.
Pour les ouvrages fixes, garde également les justificatifs de travaux à portée de main. La surface utilisée pour certaines démarches administratives et la surface déclarée à l’assureur ne répondent pas forcément au même objectif ; ne déduis pas la seconde de la première. Les explications sur le calcul des surfaces pour la taxe foncière peuvent éclairer la partie administrative, tandis que ton assureur doit confirmer les données nécessaires à ton contrat.
Si tu veux revoir les notions avant cet échange, une vidéo consacrée aux dépendances peut fournir des exemples concrets. Elle ne remplace toutefois ni tes conditions particulières ni une confirmation adaptée à ta maison.
Ce soir, fais simplement le tour de ton terrain avec ton contrat sous les yeux : tout ce que tu vois dehors et que tu ne retrouves pas dans les garanties mérite une question.
Une terrasse attenante est-elle automatiquement couverte par l’assurance habitation ?
Non. Elle peut être traitée comme une partie du bâtiment pour certains sinistres, mais cela dépend du contrat, de sa construction et des garanties souscrites. Vérifie sa présence dans les documents et demande une confirmation écrite en cas de doute.
Faut-il déclarer une piscine hors-sol ?
Signale-la à ton assureur, surtout si elle reste installée durablement ou possède des équipements fixes. Son classement et sa couverture varient selon les contrats.
Le mobilier de jardin est-il assuré contre le vol ?
Pas systématiquement. Une garantie peut imposer un rangement dans un local fermé, une fixation ou d’autres conditions. Contrôle aussi le plafond d’indemnisation et les exclusions.
Quand mettre à jour son contrat après des travaux extérieurs ?
Contacte ton assureur dès qu’un nouvel ouvrage ou équipement modifie le terrain : terrasse, pergola, bassin, abri, portail ou installation solaire. Transmets ses caractéristiques et conserve les justificatifs.


