Une fuite dans la cuisine, un chien qui bouscule un passant, un départ de feu près des plaques : ces accidents ne sollicitent pas tous les mêmes garanties. L’assurance habitation et la responsabilité civile se complètent, mais elles ne sont pas interchangeables. La première peut protéger ton logement et tes affaires ; la seconde sert à indemniser les autres lorsque ta responsabilité est engagée.
Cette différence mérite mieux qu’une ligne parcourue rapidement avant de signer. Entre les dommages subis, ceux causés à un voisin et les accidents du quotidien, chaque protection possède son périmètre, ses exclusions et ses plafonds. Pour rendre tout cela concret, suivons Camille, personnage fictif qui emménage dans un appartement près de Capbreton, avec un chien, quelques meubles et une cuisine déjà bien équipée. Son objectif ressemble probablement au tien : payer pour des garanties utiles, sans découvrir après un sinistre que l’essentiel manque au contrat.
Peu de temps ? Voilà ce qu’il faut retenir :
| Le point essentiel | Ce que tu dois vérifier |
|---|---|
| ✅ La responsabilité civile protège les tiers | Elle ne rembourse pas automatiquement tes propres biens endommagés. |
| 🏠 La multirisque réunit plusieurs protections | Regarde les événements couverts, les personnes assurées et les dépendances déclarées. |
| 🔎 Le tarif ne suffit pas pour comparer | Lis les franchises, les plafonds, les exclusions et les règles de vétusté. |
| 📸 Un dossier préparé facilite l’indemnisation | Conserve des photos, des justificatifs et les coordonnées de ton assistance. |
Assurance habitation et responsabilité civile : distingue ce qui protège les autres et ce qui te protège
Le mot « responsabilité civile » apparaît sur beaucoup d’attestations, mais il ne désigne pas toujours exactement la même protection. Dans un contrat habitation, plusieurs volets peuvent coexister : celui lié à l’occupation du logement, celui attaché à la vie privée et, selon ta situation, celui du propriétaire.
Le principe commun reste simple : l’assureur intervient dans les limites du contrat lorsque tu dois réparer un dommage causé à autrui. Cela ne signifie ni que tout accident est couvert, ni que tes propres pertes seront remboursées.
Responsabilité civile habitation : identifie l’origine du dommage
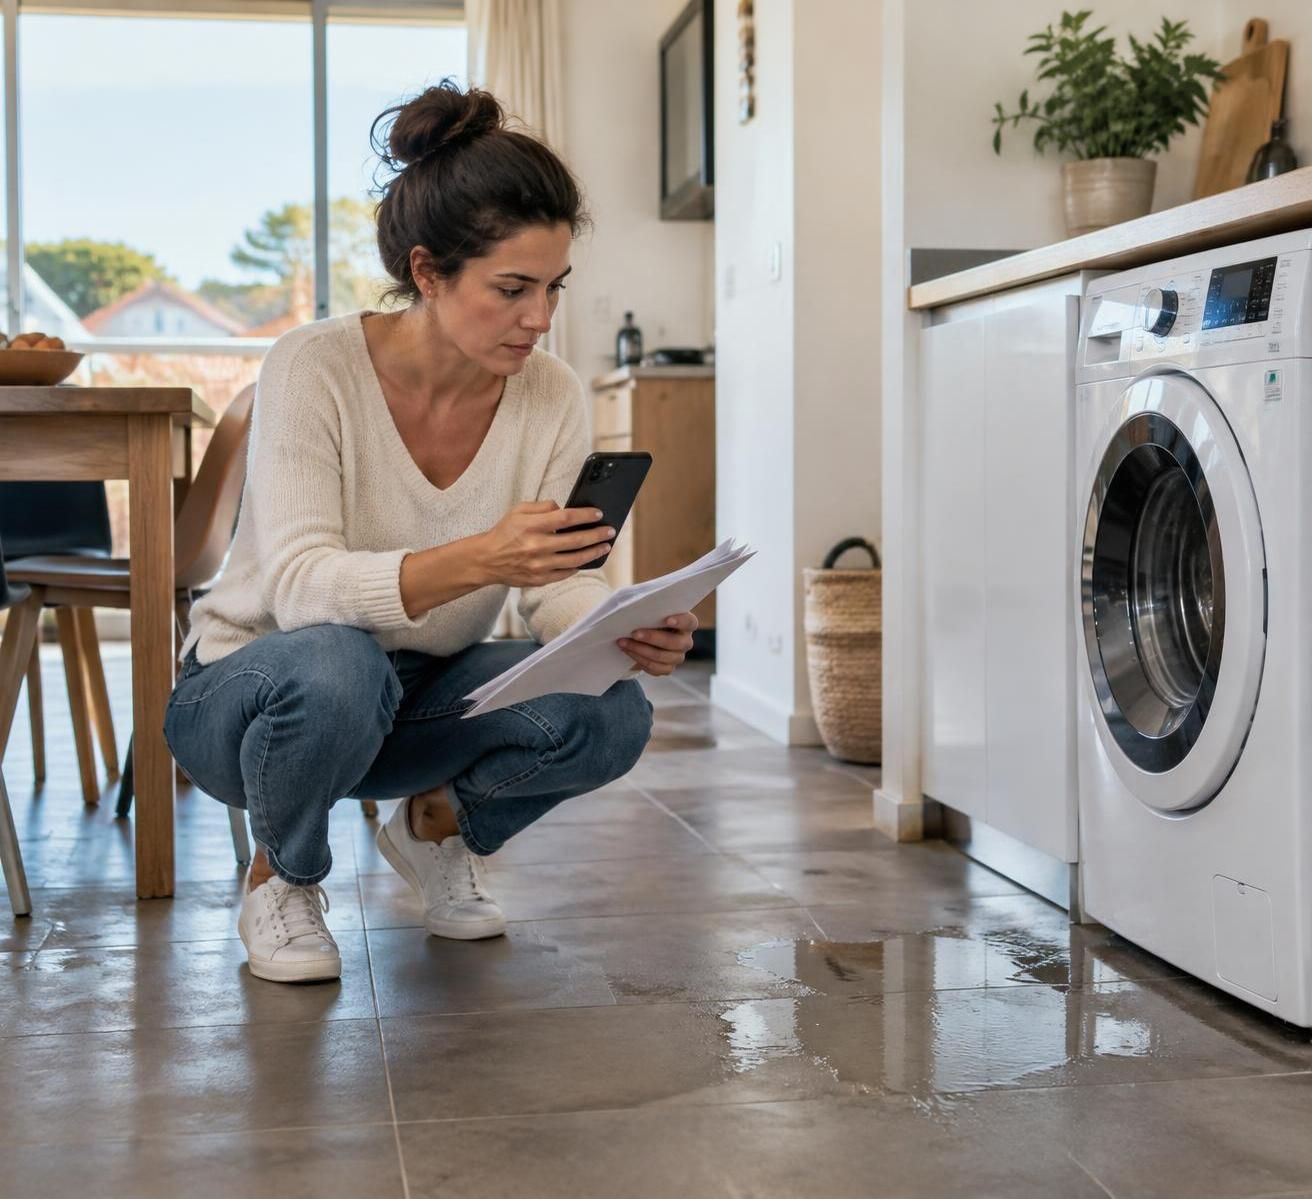
Camille lance une lessive avant de partir au marché. Un flexible lâche et l’eau traverse le plafond du voisin : l’événement relève d’abord d’un dégât des eaux, avec une éventuelle responsabilité liée au logement.
Les assureurs examineront l’origine de la fuite, les dommages et les règles applicables entre les intervenants. Le simple fait que l’eau vienne de chez toi ne permet pas, à lui seul, de déterminer qui paiera chaque réparation.
Autre scène : pendant une promenade, le chien de Camille fait tomber un cycliste. Cette fois, le logement n’est pas en cause ; c’est la responsabilité civile vie privée, si elle couvre cette situation, qui peut intervenir.
Cette distinction explique pourquoi une attestation générique ne suffit pas toujours. Pour savoir ce qui est réellement assuré, il faut retrouver les garanties nommées dans les conditions particulières et lire leur définition dans les conditions générales.
Assurance multirisque habitation : protège aussi ton patrimoine
Un contrat multirisque rassemble habituellement plusieurs protections : incendie, dégât des eaux, événements climatiques définis au contrat, responsabilité civile et, selon la formule, vol ou bris de glace. Son contenu n’est toutefois pas identique chez tous les assureurs.
Si un feu détruit la cuisine de Camille et abîme l’appartement voisin, deux questions différentes se posent. Qui indemnise le voisin, et qui rembourse les meubles, l’électroménager et les autres dommages chez Camille ?
La réponse à la première peut relever d’une garantie de responsabilité ; la seconde dépend des protections couvrant les biens et le logement. Une responsabilité civile seule ne remplace donc pas une couverture des dommages que tu subis.
Locataire ou propriétaire : vérifie tes obligations d’assurance
Pour une location constituant la résidence principale et soumise à la loi du 6 juillet 1989, le locataire doit s’assurer contre les risques locatifs. Cette obligation concerne notamment les dommages d’incendie, d’explosion et de dégât des eaux dont il doit répondre envers le bailleur.
Attention au raccourci : cette couverture minimale ne garantit pas nécessairement le mobilier personnel ni les dommages causés aux voisins. Une formule plus complète permet de traiter ces besoins, à condition que les volets correspondants soient bien présents.
En copropriété, chaque copropriétaire doit être assuré en responsabilité civile, qu’il occupe son lot ou le loue. Hors copropriété, le propriétaire occupant n’est généralement pas soumis à une obligation générale d’assurance habitation, mais l’absence de protection peut laisser des pertes considérables à sa charge.
Pour un bailleur, une assurance propriétaire non occupant peut compléter les contrats du locataire et de l’immeuble, notamment pendant une vacance locative. Le bon point de départ, c’est ton statut réel et les risques associés, pas seulement le nom commercial de la formule.
Garanties habitation : couvre tes biens sans oublier les limites du contrat
Une fois les responsabilités distinguées, place à une question très concrète : combien coûterait le remplacement de ce que tu possèdes ? Dans une cuisine, l’addition monte vite entre le réfrigérateur, le four, les petits appareils et la vaisselle accumulée au fil des années.
Camille pense d’abord à son ordinateur et à son canapé. Pourtant, les vêtements, le linge, les ustensiles et le contenu des placards représentent aussi un budget : le capital mobilier doit refléter l’ensemble des biens assurables, pas seulement les objets qui paraissent précieux.
Incendie et dégât des eaux : sépare les conséquences de la réparation
Après une fuite, plusieurs dépenses peuvent apparaître : localiser son origine, réparer le tuyau défectueux, sécher les pièces et refaire les peintures. Elles ne sont pas forcément prises en charge par la même garantie, ni supportées par la même personne.
La recherche de fuite peut être couverte sous certaines conditions, alors que le remplacement de l’élément à l’origine du problème reste parfois exclu. Dans une location, la répartition des réparations dépend aussi de leur cause et des obligations respectives du locataire et du propriétaire.
Imagine un joint usé sous l’évier de Camille. Les dommages au meuble voisin peuvent relever de la garantie dégât des eaux, sans que cela entraîne automatiquement le remboursement du joint ou de toute la plomberie.
Pour l’incendie, vérifie également les dommages dus aux fumées et les frais annexes prévus : déblaiement, nettoyage, hébergement temporaire. Une indemnisation du mobilier ne règle pas, à elle seule, la question des nuits à passer ailleurs.
Vol, bris de glace et dommages électriques : lis les conditions concrètes
La garantie vol n’est pas une promesse de remboursement pour tout objet disparu. Le contrat précise les circonstances couvertes et peut imposer certains moyens de fermeture, des précautions pendant les absences ou des conditions particulières pour les dépendances.
Si Camille conserve un vélo dans un local collectif, sa présence dans l’immeuble ne suffit pas à établir sa couverture. Il faut regarder le lieu assuré, les exigences d’antivol et les éventuels plafonds spécifiques.
Le bris de glace mérite la même attention. Une fenêtre, une paroi de douche et une plaque vitrocéramique ne sont pas nécessairement traitées de manière identique ; seuls les éléments expressément visés sont concernés.
Quant aux dommages électriques, ils peuvent faire l’objet d’une option ou d’une protection limitée. Une surtension qui endommage le congélateur n’équivaut pas à une panne liée à l’usure, et la perte des aliments peut nécessiter une disposition supplémentaire.
Événements climatiques et catastrophes naturelles : ne mélange pas tout
Dans les Landes, le vent et les fortes pluies rendent ces questions particulièrement parlantes. Toutefois, la proximité de l’océan ne permet pas de deviner les garanties : tempête, infiltration, ruissellement et submersion correspondent à des situations différentes.
La garantie catastrophes naturelles obéit à un régime légal, notamment avec une reconnaissance par arrêté pour l’événement et la zone concernés. Elle accompagne les contrats garantissant les dommages aux biens dans les conditions prévues par la loi ; son fonctionnement ne se confond pas avec celui de la garantie tempête.
Un salon de jardin, une clôture ou un abri peuvent aussi nécessiter une déclaration ou une extension. Pour ces équipements, le guide consacré à l’assurance des aménagements extérieurs aide à repérer les questions à poser.
Une protection utile décrit précisément les biens, les lieux et les événements couverts : le mot « multirisque » ne dispense jamais de cette vérification.
Responsabilité civile vie privée : vérifie qui est assuré et pour quels accidents
La responsabilité civile vie privée dépasse souvent les murs de la maison. Elle peut intervenir lors d’un dîner chez des amis, d’une promenade ou d’un accident causé par un enfant, dès lors que la personne et la situation entrent dans le champ prévu.
Mais « familiale » ne signifie pas automatiquement « valable pour tout le monde, partout ». La définition des personnes assurées est l’un des premiers passages à lire, surtout après une installation en couple, une naissance, une séparation ou un changement de résidence.
Foyer, enfants et animaux : déclare une situation fidèle à la réalité
Camille partage désormais son appartement avec son compagnon. Selon le contrat, ce dernier peut être couvert du fait de sa qualité de conjoint ou de concubin, mais les conditions et les déclarations nécessaires doivent être vérifiées.
La question se pose également pour un étudiant qui conserve une chambre chez ses parents tout en louant un studio ailleurs. Le rattachement au foyer, les limites d’âge et les conditions de résidence varient : une ancienne attestation ne prouve pas que sa situation actuelle est correctement assurée.
Pour les enfants, distingue les dommages causés à autrui de leurs propres blessures. Si un enfant se blesse seul, la responsabilité civile ne joue pas le rôle d’une garantie individuelle accident, qui répond à une autre logique.
Le chien de Camille constitue un autre bon test. Les dommages causés par un animal domestique peuvent être couverts, mais certaines catégories de chiens, certaines espèces ou certaines utilisations font l’objet de dispositions spécifiques.
Les chiens soumis à une obligation particulière d’assurance nécessitent une couverture adaptée. Mieux vaut communiquer les caractéristiques de l’animal et obtenir une confirmation écrite que supposer que la mention « animaux domestiques » règle tout.
Biens prêtés et personnes proches : repère les exclusions sensibles
Tu empruntes un robot pâtissier pour préparer un gâteau, puis tu le fais tomber. L’objet appartient bien à quelqu’un d’autre, mais cela ne suffit pas : les biens confiés, loués ou empruntés sont souvent exclus ou soumis à une extension.
La même prudence s’impose pour un vélo loué pendant un week-end ou du matériel confié par une association. Le contrat de location et les assurances proposées peuvent prévoir des obligations distinctes de ta couverture personnelle.
Autre point moins intuitif : tous les proches ne sont pas nécessairement considérés comme des tiers. Les dommages entre personnes assurées par un même contrat peuvent être exclus, selon la nature du préjudice et les clauses applicables.
Si le chien de Camille détruit son propre canapé, la responsabilité civile ne sert donc pas à rembourser ce meuble. L’existence d’un accident ne crée pas, à elle seule, une garantie.
Travail, loisirs et séjours : respecte les frontières de la vie privée
Une activité rémunérée à domicile peut sortir du périmètre de la vie privée. Si Camille commence à préparer des repas vendus à des clients, les risques liés à cette activité demandent une analyse professionnelle, notamment pour les dommages causés aux consommateurs.
Le télétravail appelle aussi une vérification : le matériel de l’employeur, l’accueil de clients ou le stockage de marchandises ne doivent pas être assimilés automatiquement à un usage domestique ordinaire. L’assureur doit connaître les circonstances susceptibles de modifier le risque.
Pour les vacances, regarde l’éventuelle garantie villégiature, les durées maximales et les territoires concernés. Elle peut couvrir certaines responsabilités liées à un logement occupé temporairement, sans remplacer toutes les assurances utiles au voyage.
Enfin, les dommages intentionnels de l’assuré et les risques automobiles relèvent d’autres règles. La bonne question n’est pas seulement « ai-je une RC ? », mais « couvre-t-elle cette personne, dans cette situation précise ? »
Devis d’assurance habitation : compare le remboursement réel, pas seulement la cotisation
Deux formules au même prix peuvent produire des indemnisations très différentes. Une franchise plus élevée, un plafond réduit pour les objets de valeur ou une vétusté plus importante suffisent à modifier fortement le résultat après un sinistre.
Pour Camille, comparer commence donc avant l’ouverture d’un simulateur. Une déclaration exacte du logement et du contenu permet d’obtenir un tarif pertinent, tandis qu’une surface approximative ou une dépendance oubliée peut compliquer le dossier plus tard.
Prépare les informations qui influencent ton contrat habitation
L’assureur demande généralement le statut d’occupation, l’adresse, le type de bien, sa surface et son nombre de pièces selon sa propre définition. Un grand séjour peut compter différemment d’un contrat à l’autre : mieux vaut suivre les indications fournies que réutiliser un chiffre sans vérifier.
Le montant du mobilier, les équipements particuliers, les moyens de fermeture et les antécédents de sinistres peuvent également entrer dans l’évaluation. Une cave, un garage ou un atelier doivent être signalés lorsque le questionnaire le demande.
Camille prépare alors une estimation pièce par pièce. Le but n’est pas d’établir un inventaire au centime près, mais de choisir une tranche de capital cohérente et de repérer les objets soumis à un traitement spécifique.
Une montre, un instrument de musique ou un équipement photographique coûteux peut relever d’un sous-plafond. Un capital mobilier global confortable n’empêche pas qu’un bien particulier soit insuffisamment assuré.
Franchise, plafond et vétusté : teste un scénario chiffré
Supposons un dommage garanti évalué à 1 000 euros, avec une franchise fixe de 200 euros. Dans un cas simple, sans autre limitation ni déduction, l’indemnité serait de 800 euros ; les modalités exactes restent celles du contrat.
Ajoute maintenant une dépréciation pour ancienneté, ou un plafond inférieur au coût du remplacement, et le résultat change. C’est pourquoi la mention « rééquipement à neuf » mérite une lecture attentive : elle peut dépendre de l’âge des appareils, d’un remplacement effectif et d’un délai à respecter.
Pour comparer utilement, applique les mêmes questions à chaque proposition :
- 🔎 Quel montant reste à ta charge pour une fuite, un vol ou un appareil endommagé ?
- 💶 Quels plafonds s’appliquent au mobilier, aux objets de valeur et aux dépendances ?
- 🛠️ Le remboursement tient-il compte de la vétusté, et dans quelles conditions est-elle récupérable ?
- 🏨 L’assistance prévoit-elle un hébergement temporaire, pendant combien de temps et avec quelles limites ?
- 📄 Quelles exclusions correspondent à ton mode de vie réel ?
Options d’assurance : privilégie celles qui répondent à un besoin identifié
Une assistance renforcée peut compter davantage qu’une option rarement utile si tu ne disposes d’aucun hébergement de secours. À l’inverse, payer pour une protection informatique étendue a peu d’intérêt si ses exclusions écartent précisément les incidents que tu souhaites couvrir.
Vérifie aussi la différence entre défense-recours et protection juridique. La première accompagne certains litiges liés aux événements couverts, tandis que la seconde peut avoir un champ plus large, défini par ses propres conditions et seuils d’intervention.
Pour organiser cette lecture, tu peux consulter les garanties à examiner dans une assurance habitation, puis utiliser un comparateur d’assurance habitation en conservant les mêmes hypothèses de départ.
Le contrat le plus intéressant n’est pas forcément le moins cher : c’est celui dont les limites restent compatibles avec ton budget et tes risques.
Sinistre habitation : adopte les bons gestes pour préserver tes droits
Le jour où l’eau coule ou qu’une porte est forcée, personne n’a envie de chercher pendant une heure un numéro d’assistance. Une préparation légère suffit pourtant à gagner du temps et à éviter des démarches inutiles.
Camille conserve son numéro de contrat, les coordonnées de l’assureur et quelques justificatifs dans un espace accessible depuis son téléphone. Les documents importants doivent rester disponibles même si le logement ou l’ordinateur devient inutilisable.
Dégât des eaux ou incendie : sécurise avant de documenter
En cas de danger, la priorité est la sécurité des personnes et l’appel aux secours adaptés. Pour une fuite accessible sans risque, couper l’arrivée d’eau peut limiter les dommages ; face à une installation électrique humide, mieux vaut ne pas improviser une intervention.
Il faut ensuite prévenir les personnes concernées : voisin, propriétaire, syndic ou gestionnaire selon la situation. Un constat amiable dégât des eaux aide à rassembler les informations, mais ne remplace pas la déclaration auprès de l’assureur.
Photographie les lieux, les traces et les objets touchés avant déplacement, lorsque cela peut se faire sans danger. Note la date de découverte, les circonstances et les coordonnées des intervenants, sans inventer une cause technique qui n’a pas été établie.
Les mesures conservatoires urgentes sont différentes d’une remise à neuf complète. Fais limiter le dommage si nécessaire, garde les factures et contacte l’assistance avant des dépenses importantes lorsque la situation permet d’attendre son accord.
Déclaration de sinistre : respecte les délais applicables
Pour les sinistres ordinaires, le délai contractuel de déclaration ne peut généralement pas être inférieur à cinq jours ouvrés à compter de leur connaissance. Pour le vol, ce minimum est de deux jours ouvrés : consulte immédiatement les modalités prévues et effectue les démarches nécessaires auprès des autorités.
Le régime des catastrophes naturelles prévoit un délai spécifique : la déclaration doit intervenir au plus tard dans les trente jours suivant la publication de l’arrêté de reconnaissance au Journal officiel. Si ton logement est touché, signale néanmoins les dommages rapidement, sans attendre pour contacter l’assureur.
Une déclaration tardive n’entraîne pas automatiquement une perte d’indemnisation : une éventuelle déchéance répond à des conditions légales et contractuelles, notamment concernant le préjudice causé à l’assureur. Le meilleur réflexe reste toutefois de déclarer sans tarder et de conserver une preuve de l’envoi.
Justificatifs et expertise : rends ton préjudice vérifiable
Les factures sont utiles, mais elles ne sont pas les seuls éléments permettant d’étayer un dossier. Photos antérieures, relevés d’achat, garanties et autres justificatifs peuvent contribuer à établir l’existence, les caractéristiques et la valeur des biens.
Si le robot de cuisine de Camille est détruit, une référence précise aide davantage qu’une description vague. L’âge de l’appareil, son modèle et son état avant l’incident permettent d’appliquer plus clairement les règles d’indemnisation.
Ne jette pas systématiquement les objets abîmés avant les instructions de l’assureur ou de l’expert, sauf impératif sanitaire ou de sécurité. Dans ce dernier cas, documente leur état et la raison de leur évacuation autant que possible.
Lorsqu’un tiers demande réparation, transmets sa réclamation à ton assureur et expose les faits avec exactitude. Évite de négocier seul une indemnité ou de promettre une prise en charge avant l’examen du dossier.
Si la proposition reçue paraît incohérente, demande le détail du calcul : valeur retenue, vétusté, franchise et plafond appliqué. Tu pourras alors discuter d’un point précis, utiliser la procédure de réclamation et, si les conditions sont réunies, saisir le médiateur compétent.
Prends dix minutes pour photographier chaque pièce et vérifier tes coordonnées d’assistance : ce petit dossier peut t’épargner beaucoup de recherches après un accident.
Une attestation de responsabilité civile suffit-elle pour louer un appartement ?
Pas nécessairement. Pour une résidence principale soumise à la loi du 6 juillet 1989, tu dois justifier d’une assurance contre les risques locatifs. Une attestation de responsabilité civile vie privée seule ne prouve pas cette couverture : vérifie la nature exacte des garanties mentionnées.
La responsabilité civile rembourse-t-elle mes meubles après une fuite ?
Elle n’a pas pour objet de rembourser tes propres biens. Leur indemnisation dépend notamment de la garantie dégât des eaux, des biens assurés et des conditions du contrat. Si un tiers est responsable, un recours peut également être envisagé selon les circonstances.
Mon chien est-il automatiquement couvert par mon assurance habitation ?
La responsabilité civile vie privée peut couvrir les dommages causés par ton chien, mais les catégories d’animaux, les exclusions et les obligations de déclaration varient. Signale sa présence et demande confirmation de la couverture, particulièrement lorsqu’une assurance spécifique est obligatoire.
Une assurance habitation couvre-t-elle un appareil emprunté à un ami ?
Pas automatiquement. Les objets confiés, prêtés ou loués sont fréquemment exclus de la responsabilité civile standard, ou couverts seulement par une extension. Consulte les clauses relatives aux biens confiés avant de compter sur un remboursement.
Que vérifier en priorité avant de signer un devis habitation ?
Contrôle les personnes et les locaux assurés, les événements couverts, le capital mobilier, les franchises, les plafonds et les exclusions. Vérifie ensuite les règles de vétusté et les prestations d’assistance pour estimer ce qui resterait réellement à ta charge.